Indice de contenidos
- 1 Objeto y ámbito de aplicación de la Ley del Sistema Tributario del Distrito Capital
- 2 Tributos considerados en la Ley
- 3 Sujetos Pasivos
- 4 Hechos imponibles de la Ley del Sistema Tributario del Distrito Capital
- 5 Unidad de cuenta (U.C.)
- 6 Identificador de los contribuyentes
- 7 Agentes de retención y percepción
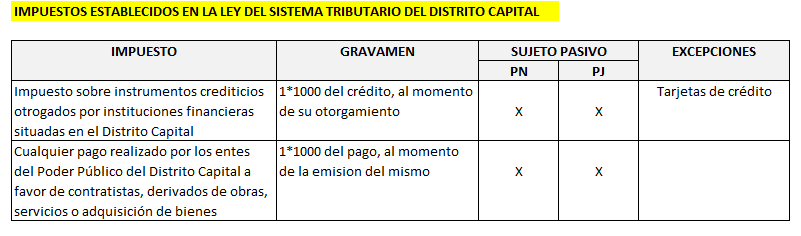
- 8 Impuestos establecidos en la Ley del Sistema Tributario del Distrito Capital
- 9 Tasas y habilitación de servicios
- 10 ¿Qué es el timbre fiscal electrónico?
- 11 ¿Pará qué gestiones se utiliza el timbre electrónico?
- 12 Actuaciones y servicios de la administración tributaria
- 13 Exención del impuesto 1×1000
- 14 Exención del uso del timbre fiscal electrónico
- 15 Exoneraciones
- 16 Procedimiento de Fiscalización
- 17 Actos de sanción e intereses de mora
- 18 No registrarse en la administración tributaria
- 19 Sanciones agentes de retención
- 20 Otras sanciones
- 21 Otras disposiciones
El pasado 02 de junio, se publicó en la Gaceta Oficial No. 6.909 Extraordinaria la Ley del Sistema Tributario del Distrito Capital. Veamos cuáles son sus aspectos más relevantes.
Objeto y ámbito de aplicación de la Ley del Sistema Tributario del Distrito Capital
Regular la creación, organización, recaudación, control, fiscalización, inspección, verificación, resguardo y administración del impuesto de 1×1000, las tasas, el timbre fiscal electrónico y las sanciones cuya competencia corresponda al Distrito Capital.
Esta ley aplicará a todas las actividades generadoras de pago de los tributos en el Distrito Capital (parte occidental del Distrito Metropolitano de Caracas).
Tributos considerados en la Ley
- El impuesto sobre instrumentos crediticios.
- El impuesto sobre cualquier medio de pago.
- Las tasas administrativas y de servicios
- El Timbre fiscal electrónico
Sujetos Pasivos
Son sujetos pasivos de la Ley del Sistema Tributario del Distrito Capital, las personas naturales o jurídicas que:
- Sean beneficiarios de créditos o préstamos otorgados por instituciones bancarias o financieras ubicadas en el Distrito Capital
- Reciban órdenes de pago emitidas por órganos o entes del Poder Público por concepto de prestación de servicios, ejecución de obras o adquisición de bienes.
- Utilicen espacios y bienes públicos con fines de lucro.
- Requieran o se beneficien de los servicios administrativos, técnicos y especializados que prestan los órganos o entes del Distrito Capital.
- Soliciten actos o presenten escritos, peticiones o documentos ante los órganos o entes del Distrito Capital.
- Formalicen actos, contratos, operaciones y actividades, referidas en esta Ley, con algún órgano o ente del Distrito Capital.
Hechos imponibles de la Ley del Sistema Tributario del Distrito Capital
- El otorgamiento de instrumentos crediticios a favor de personas naturales o jurídicas por parte de los bancos y demás instituciones financieras, cuyas sucursales o agencias se encuentren ubicadas en el Distrito Capital.
- La emisión de cualquier tipo de pago, efectuado por órganos o entes del poder público del Distrito Capital, derivados de contratos de ejecución de obras, prestación de servicios o de adquisición de bienes y servicios.
- La realización de actos, prestación de servicios y el otorgamiento de documentos por parte de los órganos del Distrito Capital.
- La realización de inspecciones y la utilización con fines de lucro de espacios y bienes públicos del Distrito Capital.
Unidad de cuenta (U.C.)
Los tributos, accesorios y sanciones se calcularán utilizando el tipo de cambio de la moneda de mayor valor publicado por el Banco Central de Venezuela .
Las obligaciones deberán pagarse exclusivamente por la cantidad en bolívares, al tipo de cambio vigente en la fecha del pago.
Identificador de los contribuyentes
La administración tributaria del Distrito Capital utilizará el número de RIF como identificador para los contribuyentes de su jurisdicción.
Los sujetos pasivos que ejerzan actividad en el Distrito Capital, están obligados a mantener actualizado su registro ante la administración tributaria municipal.
Agentes de retención y percepción
La administración tributaria del Distrito Capital podrá designar como agentes de retención y de percepción, a las personas que, por sus funciones públicas o por razón de sus actividades privadas, intervengan en actos u operaciones mencionados en esta Ley.
Impuestos establecidos en la Ley del Sistema Tributario del Distrito Capital
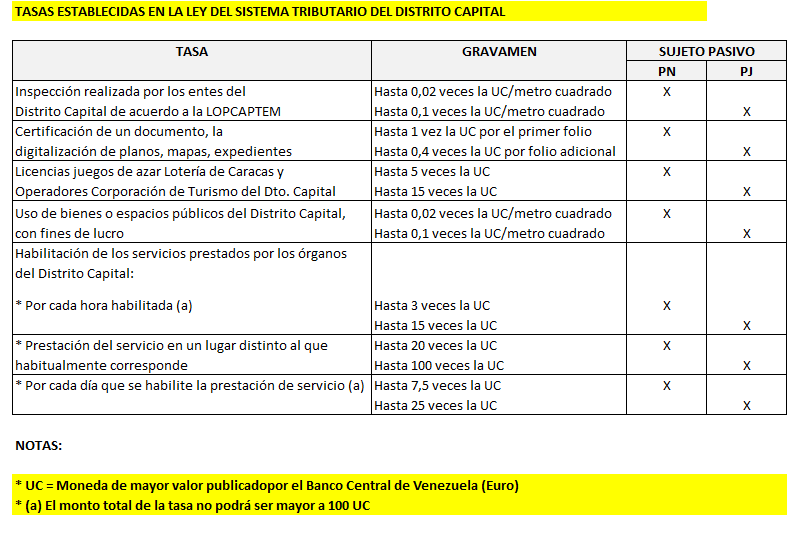
Tasas y habilitación de servicios
¿Qué es el timbre fiscal electrónico?
El timbre fiscal electrónico es un instrumento digital para la emisión y utilización de las especies fiscales como, papel sellado, timbre y estampilla.
¿Pará qué gestiones se utiliza el timbre electrónico?
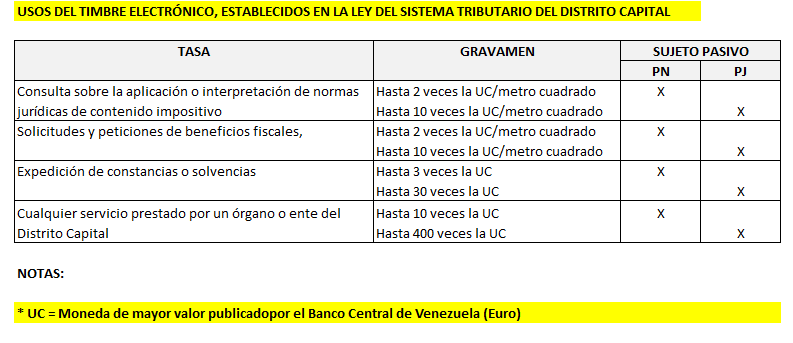
El timbre electrónico se utilizará para la consulta, solicitud, autenticación, certificación, expedición, legalización, registro o formalización de actos o documentos que constituyan hechos imponibles de esta Ley.
Actuaciones y servicios de la administración tributaria
Exención del impuesto 1×1000
Están exentos de este impuesto los instrumentos crediticios otorgados con los siguientes fines:
- Adquisición de la vivienda principal.
- Adquisición de maquinarias, equipos e insumos para el sector agrícola
- Financiamiento otorgado con condiciones preferenciales por parte del Estado.
- Crédito a los emprendedores y organizaciones de base del Poder Popular
Exención del uso del timbre fiscal electrónico
- Las declaraciones que, por mandato legal y con el exclusivo objeto de liquidar tributos, dirijan por escrito los sujetos pasivos a la administración tributaria del Distrito Capital.
- Los documentos y actos que las leyes declaren expresamente exentos del uso del papel sellado, timbre o estampilla, especialmente lo relativo a la aplicación de la justicia.
- Los documentos que se tramiten y reciban de las organizaciones de base del Poder Popular, misiones, grandes misiones y programas sociales del Estado.
- Los supuestos de exenciones previstos en la legislación nacional vigente.
Exoneraciones
El Jefe de Gobierno del Distrito Capital podrá exonerar, en forma parcial o total, los tributos previstos en esta Ley. Para ello, considerará las características de la industria o empresa; así como el fin social, situación económica o de emergencia.
Procedimiento de Fiscalización
El proceso de fiscalización de los tributos del Distrito Capital se regirá por las disposiciones establecidas en el Código Orgánico Tributario.
Actos de sanción e intereses de mora
Las sanciones contempladas en esta Ley serán impuestas de conformidad con el procedimiento establecido en el Código Orgánico Tributario.
La falta de pago de la obligación tributaria, dentro del lapso establecido, generará intereses moratorios desde su vencimiento hasta la extinción total de la deuda. La tasa de interés por mora no podrá ser superior a la prevista en el Código Orgánico Tributario.
No registrarse en la administración tributaria
Toda persona natural y jurídica que ejerza actividad económica y que no esté inscrita, ni tenga actualizado su registro ante la administración tributaria del Distrito Capital, será sancionada con una multa de:
- Persona natural: Hasta 30 UC
- Persona jurídica: Hasta 120 UC
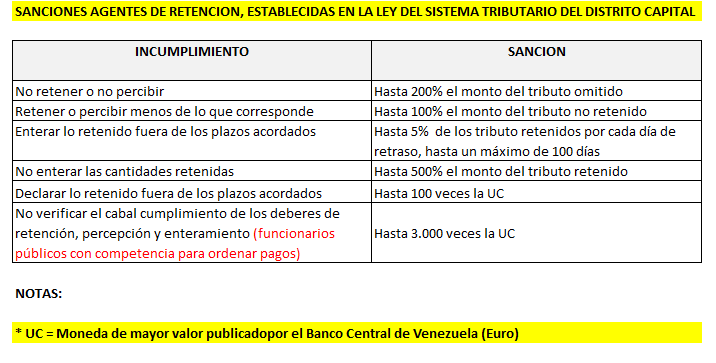
Sanciones agentes de retención
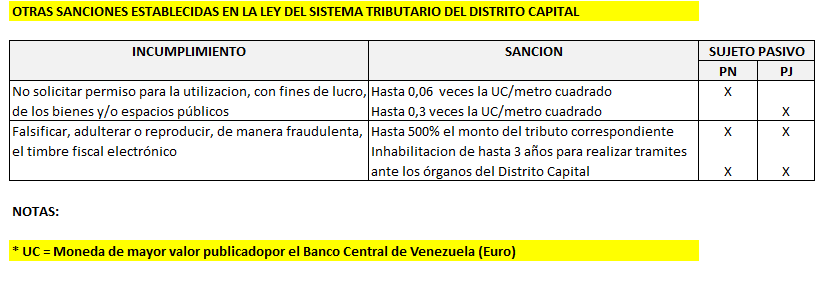
Otras sanciones
Otras disposiciones
- Queda derogada la Ley Especial de Timbre Fiscal para el Distrito Capital publicada en Gaceta Oficial N° 39.913 de fecha 02 de mayo de 2012
- La vigencia de esta Ley será a partir del 02 de junio de 2025, fecha de publicación en la Gaceta Oficial
Como es habitual, espero que estos tips le ayuden a gestionar su negocio, día a día.
¡Nos hablamos, amigo lector!
Si encontró útil este artículo y desea recibir nuestros newsletters, por favor, ¡regístrese!